3. Практика бизнеса (прибыльности)
Предприятие как продукт: оно тоже продаётся
Бизнес/business имеет множество словарных значений, но основных из них два:
«Просто организация», и поэтому всякие «бизнес-процессы» рекомендуют переводить как «организационные процессы», учитывая, что в некоторых типах организаций слово «бизнес» запрещено даже произносить, например, в правительственных организациях, в некоммерческих организациях и общественных объединениях, поэтому стандарт ISO 29148 и предлагает менять «бизнес» на «организацию» или «организационный» в зависимости от контекста.
Предприятие — это организация для зарабатывания денег, то есть реализующая практику бизнеса/прибыльности. И в этом значении используются немного другие словосочетания, прежде всего «бизнес-модель», «бизнес-анализ», «бизнес-планирование»: практика бизнеса приводит в организацию деньги (и она же уводит их в форме дивидендов инвесторам).
Организация-как-бизнес/предприятие/компания/фирма сама по себе является продуктом, основная функция которого — приносить деньги сейчас и в будущем («инструмент для добычи денег из окружающей среды»). Если в организацию приходит от клиентов денег больше, чем она проедает на поддержание своего существования, то у организации появляется избыток денег. Его можно потратить на расширение бизнеса как практики зарабатывания денег. То есть «расширение бизнеса» — это «как организоваться так, чтобы зарабатывать денег больше». Но можно и просто отдать заработанные предприятиям деньги владельцам/инвесторам (впрочем, можно отдать и сотрудникам предприятия, а можно и не брать у клиентов, сделав цены дешевле — тут всегда разные предпочтения у разных ролей, вечный источник неустроенности/frustration).
Владельцы могут продавать предприятие примерно так же, как продают корову: часть цены обосновывают тем, что в корове вроде как есть мясо, которое что-то стоит. Но часть цены обосновывают тем, что в корове есть молоко, которое можно продавать по цене больше, чем затраты на саму корову, то есть живая дойная корова стоит больше денег, чем просто её мясо (ибо кроме мяса продаём с коровой и будущие доходы от молока — с дисконтом/скидкой на риск, разумеется. Вдруг корова заболеет, или окажется старой, или порода недостаточно молочная, или спрос на молоко будет маленький и денег за него дадут мало, и т.д.).
С фирмой примерно то же самое: продаётся не только целевая система как продукт фирмы (как у коровы молоко), но и сама фирма/предприятие/«оборудование и имеющиеся контракты с исполнителями ролей» (как живая корова). Слово «продаётся» привело к тому, что поменялись и названия: организация рассматривается как какое-то «юридическое лицо», а это «юридическое лицо» называется даже не «предприятие» (как мы бы назвали организацию, которая что-то делает/предпринимает), и даже не «компания», но «фирма», ибо обсуждаем бизнес, и терминология тяготеет к принятой в экономике. Помним про курс экономики, вы должны были с ним ознакомиться: в предыдущих разделах нашего курса была дана ссылка на учебник австрийской школы экономики.
Эта аналогия коровы и фирмы очень и очень условна (сами придумайте не меньше трёх существенных отличий), тем не менее она обращает внимание на различение трёх отдельных объектов для продажи:
-
Молоко коровы — продукция или услуга/service фирмы, за которую она получит деньги.
-
Корова как производитель молока (живая!) — сама фирма как производитель продукта или услуги.
-
Корова как мясо (когда о молоке уже речь не идёт, например, оно вдруг никому не нужно, а корова требует кушать — в этот момент оказывается, что мясо сколько-то ещё стоит, хотя и меньше, чем мясо и будущее молоко. Но кормить корову «просто чтобы была» никто не будет!). С фирмами такое тоже бывает: персонал просто увольняют, а её имущество распродаётся. Содержать фирму себе в убыток никто не будет, если нет надежды, что она скоро принесёт такую большую прибыль, что хватит на покрытие убытка от содержания фирмы, которая работает, но ничего не продаёт.
Вложить деньги в фирму и в продукт надо обычно «сейчас», а продаваться фирма и продукт будут «потом». Так что нам нужно предугадать в обоих этих случаях:
-
выгодно или невыгодно создателю заниматься каким-то продуктом (проектом, сервисом — мы считаем, что к данному моменту у вас уже есть достаточный навык работы с понятием целевой системы, чтобы легко разбираться с целевыми системами как продуктами, а системами создания как провайдерами сервисов по созданию и развитию целевой системы, не обращая внимания на терминологию и пробегая при необходимости несколько шагов по цепочке создания). Ответ на этот вопрос даёт роль шумпетеровского предпринимателя. А поскольку слово «предприниматель» мы табуировали (это в нашем курсе тоже уже разбиралось, почему так), то заменяем роль на «визионер». Визионер занимается вопросом о будущей прибыльности какого-то продукта или сервиса с учётом того, сколько нужно будет вложить денег сейчас и в ходе разработки, и насколько дёшево фирма сможет его производить «потом» и насколько дорого какому числу клиентов (все клиенты — клиентура) этот продукт можно продать «потом».
-
выгодно или невыгодно предыдущему создателю по цепочке создания заниматься созданием следующей системы (целевой или системы создания). Это принятие решения нужно провести для каждого звена цепочки создания — пока мы не приходим к тому, что кто-то принимает решение о покупке фирмы или её части и определяет цену, по которой это делать выгодно. Эту роль назовём «бизнесмен». Бизнесмен занимается вопросом о будущей прибыльности фирмы (независимо от того, какой у этой фирмы продукт/целевая система вот прямо сейчас: ибо фирма может менять продукты) с учётом того, насколько дорого можно будет продать фирму (или её часть, для рассуждения это неважно) «потом» инвесторам (слово «инвестура» практически не используется, обходятся множественным числом от «инвестор», но мы будем его использовать по аналогии с «клиентурой»). Если фирма будет прибыльна, то «потом» она будет стоить дороже. Если так и не будет прибыльна, и надежды на прибыльность уже не будет — продать можно будет только мёртвое имущество фирмы. Если надежда на прибыльность хоть у кого-то будет, то продаётся как живая фирма (даже если стартап ещё не успел выйти на прибыльность, и это радостное событие только ожидается с какой-то вероятностью).
В этом месте нужно обязательно посмотреть в качестве учебного пособия фильм «Деньги чужих людей» (1991)1. Собственники (как главные исполнители роли бизнесменов) обычно не могут передать полностью всё стратегирование менеджменту: менеджмент обычно не заинтересован кардинально меняться (менеджеры уволятся в другую компанию, декапитализация фирмы для них не фатальна). Поэтому высших менеджеров заинтересовывают в собственности «потом» (опционы), чтобы они поддерживали темп изменений в надежде получить часть возросшей стоимости компании в свой карман, а не просто «выполнили одно задание собственника и успокоились».
Роли визионера и бизнесмена существенно перепутаны. Но в целом:
-
Визионер оценивает продукт, на который может быть спрос. Он оценивает будущий денежный поток от продукта по сравнению с вложениями в производство продукта. Он изучает клиентов и надсистемы продукта, предложения инженеров по производству продукта/оказанию сервиса. И если понимает, что денег от этого продукта (или фичи) не будет — прикрывает проект.
-
Бизнесмен оценивает фирму, на которую может быть спрос у инвесторов. Он изучает «инвестиционный климат», надсистемы инвесторов и фирму, оценивая ещё шансы вырасти. Если фирма (менеджер/служба оргразвития) пытается затеять какой-то шаг оргразвития, который ему кажется неудачным, он вмешивается: отношение governance/надзора, как и у архитектора предприятия. Но у архитектора предприятия архитектурные характеристики важны, а у бизнесмена — его оценка того, вырастет ли от этого шага развития стоимость фирмы, или нет.
Не ошибиться надо обоим. Визионер должен понимать, что производству удастся выпустить какой-то достаточно дешёвый товар или услугу в нужном количестве в нужное время, а маркетингу удастся уговорить сколько-то людей купить этот товар или услугу (товар: это целевая система как продукт, сделанный для продажи. Та же замена терминологии «содержательной» на «экономическую», что была с «предприятием» и «фирмой». Верный признак того, что речь идёт о прибыльности: разговор о бизнесе). Если визионер не ошибся, то бизнесмену будет легко продавать фирму. Если ошибся, то продавать будет нелегко, денег никто не даст.
Это всё разговор про роли, а не про реальных людей. В крупной фирме в форме акционерного общества роль бизнесмена выполняют множество служб, визионеров (внутренних предпринимателей) огромное количество. В маленьком стартапе из пяти человек визионер и бизнесмен могут быть в одном лице основателя/founder, а ещё и бизнесмен может продать фирму себе же, и начальные деньги на «бизнес» фирма получит из личных сбережений основателя. Основателей может быть несколько, тогда мы непременно увидим, как их роли будут постепенно расходиться: кто-то будет больше заниматься товаром (визионерство), кто-то озаботится инвесторами (привлечение инвестиций, бизнес), кто-то займётся организацией фирмы (найм и обучение людей), кто-то продажами. При этом легко представить ситуацию, когда кто-то занимается частью всех этих практик в счёт будущей прибыли (и одновременно — в счёт будущих убытков, тут всё симметрично обычно, бизнес как раз про это), но кто-то может получать зарплату — и тогда у него ни прибыли, ни убытков, а заранее понятная сумма. Конечно, есть и промежуточные режимы (скажем, если люди выполняют свою работу хорошо, то они могут получить в собственность часть фирмы по цене, которая была на момент начала их работы. Если фирма поднялась за это время в цене, на этом можно очень неплохо заработать!).
TEST Бизнес
!!! Какие тексты вы бы отнесли к текстам по бизнесу?
--- Инновационные продукты требуют особого внимания к их позиционированию на рынке. Любая ошибка с определением потребностей — и можно подсчитывать убытки. Небольшая разница в предпочтениях потребителей продукта может вести к огромной разнице в объёмах продаж, если не иметь адекватного инженерного ответа на эти предпочтения. ### Нет, это визионерство: обсуждается не продажа фирмы, а продажа её продукта.
--- Инновационные продукты требуют особого внимания к срокам их вывода на рынок. Любая задержка может стоить компании немаленьких убытков. Поэтому нужно тщательно планировать работы по выходу на новые рынки и не ставить сотрудникам нереалистичные задачи. ### Нет, это текст по операционному менеджменту: какие-то работы выполняются в бюджет и в срок.
--- Инновационные продукты требуют особого внимания к прототипированию, ибо с первого раза трудно угадать оптимальные способы реализации их рыночных преимуществ. Не всегда архитектура продукта оказывается удачной, а то и вообще архитектурная работа не ведётся в проекте в явном виде, что ведёт к недостаточной проработке технических решений и в конечном итоге к провалу продукта на рынке. ### Нет, это текст по инженерии целевой системы, привлекающий внимание к важности практики архитектуры в дополнение к практике разработки целевой системы.
--- предприятие должно считать деньги, чтобы не работать в убыток. Для этого нужно использовать современные методы управленческого учёта, например throughput accounting. ### Нет, тут говорится о том, что в проекте нужно использовать практику управленческого учёта, речь не идёт о практике продажи фирмы (указание на то, что «фирма не должна прогореть» тут — обычная отсылка к важности бизнес-стороны работы предприятия). «Проход» сейчас волнует операционного менеджера прежде всего, а бизнесмена волнуют оценки «прохода» в будущем визионерами, чтобы прикинуть, сколько могла бы стоить при этом сама фирма.
!!! Укажите, какие практики относятся к бизнесу:
--- инженерия требований ### Нет, это практика системной инженерии, причём сейчас это уже устаревшая практика, требования уже не разрабатывают (подробней об этом говорится в курсе «Системная инженерия»).
--- финансовый учёт и контроллинг ### Нет, это практика операционного менеджмента.
--- продвижение продукта (маркетинг, реклама, продажи) ### Нет, это практика продвижения.
--- оргдизайн и лидерство ### Нет, это практика организатора.
--- проверка и приёмка ### Нет, это часть практики инженерных обоснований в инженерии прикладной системы.
+++ корпоративные финансы (инвестиции и займы) ### Да, когда бизнесмен идёт к инвестору за деньгами, они договариваются о сумме с использованием этой практики
+++ корпоративная поднадзорность (corporate governance) ### Да, это практика бизнеса, в рамках которой строятся отношения по поводу распоряжения имуществом и деньгами предприятия.
+++ стратегирование ### Да, стратегирование — это часть практики бизнеса, оно занимается согласованием всевозможных интересов самых разных ролей для того, чтобы обеспечить долгосрочную максимальную прибыльность предприятия как главный интерес бизнесмена.
!!! Отметьте высказывания, с которыми вы согласны.
--- бизнесмен предлагает техническое решение, которое позволяет продавать что-то дешевле, чем конкуренты ### Нет, техническое решение предлагают разработчики целевой системы.
--- бизнесмен — это тот, кто получает всю прибыль от продажи товара или услуги, а потом делится этой прибылью с командой. ### Нет, бизнесмен получает не только всю прибыль, но и все убытки. А прибылью он делится не только с командой, но и с инвесторами.
--- бизнесмен — это главный из менеджеров фирмы, единоличный управляющий. ### Нет, бизнесмен — это роль, которая может исполняться несколькими людьми. Бизнесмен занимается угадыванием стоимости будущей фирмы, он не принимает решений ни операционного менеджмента, ни оргразвития, ни архитекторов предприятия. Но он согласовывает стратегию как фильтр на те решения, которые будут приемлемы для других ролей, а также имеет полномочия для настаивания на том, чтобы этот фильтр работал (если кто-то намеренно не подчиняется стратегии фирмы, или принимает решения, ведущие к падению стоимости фирмы сейчас и в будущем — он может быть бизнесменом уволен).
--- бизнесмен — это тот человек, который даёт фирме деньги/инвестиции ### Нет, во-первых, бизнесмен не человек, а роль, а во-вторых, роль дающего фирме деньги (покупающего фирму — доля в фирме в обмен на деньги) — это инвестор. Бизнесмен работает с содержательной стороной вопроса инвестиций (стратегия), он приводит фирму к состоянию, в котором она выгодна для инвесторов. Инвестор даёт деньги фирме, опираясь на обоснование, которое ему приводит бизнесмен и ориентируясь на общую ситуация с инвестициями (финансовые кризисы, страновые риски и т.д.).
--- бизнесмен реализует собственные желания (полететь на Марс, накормить бездомных, поддержать любителей собак в городе) ### Нет, по роли бизнесмен занят удовлетворением потребностей инвесторов. Агент, выполняющий роль инвестора, может захотеть просто купить уже как покупатель полёт на Марс, кормёжку бездомных и т.д. Задача бизнесмена — иметь прибыльный бизнес, который может помочь инвестору заработать на покупку объектов своих желаний.
Упражнения
Заполните таблицу, включив туда от трёх своих последних стратегических инициатив (таблица гибридная для ролей визионера и бизнесмена). Свободно толкуйте «инициативу» и «рынок», это может быть и разовая сделка, и совсем необязательно речь может идти о фирме (например, продуктом могли быть вы сами — вложения могли быть в собственное образование, или здоровье, или внешность).
| Номер п/п | Имя инициативы | Продукт или сервис | Какую проблему потребителя решает продукт или сервис | Сколько ожидали получить с рынка и сколько получили | Сколько ожидали потратить на реализацию и сколько потратили | Где брали деньги на реализацию идеи (кто инвестор) | Сколько ожидалось времени от начала проекта до выхода продукта/сервиса на рынок и когда реально вышли | Результаты (прибыль или убытки) |
|---|---|---|---|---|---|---|---|---|
| 1. | ||||||||
| 2. | ||||||||
| 3. | ||||||||
Приведите от трёх примеров идей бизнеса, в которые вы не верили, но которые вопреки вашим ожиданиям принесли инвестиции и затем успех (например, «я не верил, что SpaceX сделает возвращаемую ракету, реально в разы уменьшит стоимость одного запуска на орбиту, и не ожидал, что бизнес-модель у него будет не столько на деньгах от этих запусков, сколько от торговли интернетом Starlink» или «я не верил, что twitter станет большой социальной сетью и покупка его будет в какой-то момент стоить $44 млрд, ибо это безумие ограничивать размер сообщения в социальной сети 140 символами»).
| Номер п/п | Предпринимательская идея, в которую вы не верили, но она оказалась успешной |
|---|---|
| 1. | |
| 2. | |
| 3. | |
Оцените свою склонность к денежному риску по десятибалльной системе (1 — абсолютно не хочу рисковать, 10 — удача со мной, готов рисковать в ситуациях, которые всем остальным кажутся абсолютно безумными).
| Оценка риска в баллах |
|---|
Укажите, кто выполнял роли визионера и бизнесмена в ваших проектах (от трёх проектов), и дайте вашу оценку квалификации исполнителей этих ролей в выполнении практик визионерства (оценка прибыльности продукта) и бизнеса (оценка прибыльности фирмы) по 10-балльной системе (1 — никакой квалификации, 10 — опытный и успешный человек, всё о визионерстве и бизнесе знающий и умеющий действовать в этих ролях). Если исполнение ролей было групповым, отразите это (впишите в соответствующие клеточки таблицы несколько значений, а не одно).
| Номер п/п | Проект | Исполнитель роли визионера | На какой должности роль визионера | Квалификация исполнителя в роли визионера | Исполнитель роли бизнесмена | На какой должности роль бизнесмена | Квалификация исполнителя в роли бизнесмена |
|---|---|---|---|---|---|---|---|
| 1. | |||||||
| 2. | |||||||
| 3. | |||||||
Задания
Поставьте отметки от выполнения следующих дел.
-
Посмотрен фильм «Деньги чужих людей» https://www.imdb.com/title/tt0102609/ (есть и в русском дубляже). Опубликуйте рецензию на этот фильм, используйте в рецензии материал нашего курса.
-
Написан пост в блог о том, как вы в последний раз получали инвестиции для какого-то вашего проекта (в том числе можете описать и ситуацию, в которой вы как бизнесмен получали инвестиции от себя же как инвестора — как договаривались с собой, как решали неизбежный конфликт интересов). Особо обратите внимание на разницу между инвестицией («я купил акции булочной и жду или повышения их стоимости, или дивидендов») и просто покупкой для потребления («я купил булочку в булочной и съел её»).
Практика корпоративных финансов (инвестиции и займы)
Корпоративные финансы/corporate finance2 — это практика привлечения денег в фирму, в том числе попытки «справедливой» оценки как стоимости денег, так и стоимости фирмы. Для этого рассматривается взаимоувязка различных направлений доходов фирмы и различных направлений расходов фирмы, а также сама фирма в части её уже имеющихся активов. Поэтому формально в корпоративные финансы входят как привлечение капитала, так и его расходование. Но мы будем отделять «управленческий учёт» как учёт для принятия решений операционным менеджментом (практики типа throughput accounting, beyond budgeting) или «операционные финансы» от «корпоративный финансов», связанных больше с разными моментами инкорпорации (то есть образования экономически независимого и прибыльного юридического лица).
Практика корпоративных финансов занята таким вопросом как форма наиболее выгодного для фирмы и её текущих владельцев привлечения капитала (внешние средства, «чужие деньги») в виде сложной смеси займов/кредитов прямых или через облигации, выпуска акций или паёв в собственности (с правом принятия решений или даже без права принятия решений по управлению фирмой пропорционально этим долям собственности или даже непропорционально, например «золотая акция» с каким-то блокирующим всех остальных собственников голосом, но по которой не платятся дивиденды) и поиска самых разных видов финансирования развития компании с учётом стратегических направлений трат.
Мир корпоративных финансов тесно переплетён с миром финансового учёта с одной стороны, финансовых технологий с другой стороны (финансовые крипто-технологии, безбумажные выпуски ценных бумаг, слияния и поглощения с «пустыми» компаниями, которые уже прошли регистрацию на бирже и т.д.), регулирования финансового рынка и рынка ценных бумаг, имеющего существенные особенности госрегулирования в разных странах мира.
Это довольно сложная практика, косвенно её сложность можно оценить по толщине книг, описывающих метаУ-модель корпоративных финансов. Так, один из самых популярных в Европе (помним, что в регулировании финансовых рынков разных стран есть особенности) учебников Pierre Vernimmen, Pascal Quiry, Yann Le Fur, «Corporate Finance: Theory and Practice», шестое издание 2022 содержит 1040 страниц текста альбомного формата, только чуть-чуть не дотягивающего до А4.
Этот огромный объём учебников — обычное дело. Скажем, распространённый вузовский учебник Jonathan Berk, Peter Demarzo «Corporate Finance», 2010 имеет страницы ещё больше по размеру, и там 1001 страница текста.
Основные учебные программы, где учат предмету «корпоративные финансы» — это MBA, и студенты считают, что без помощи преподавателей нормально (профессионально) освоить этот предмет не удастся. Но тут есть небольшой подвох. С одной стороны, корпоративные финансы — это подпрактика бизнеса, который вроде как подпрактика менеджмента (хотя инвесторы и бизнесмены считают по-другому, у них главное отношение не часть-целое в практиках, а отношение найма людей: это вроде как они нанимают менеджеров-организаторов, поэтому менеджмент у них выглядит как подпрактика бизнеса). С другой стороны, Henry Mintzberg говорит, что как раз упор на финансовую аналитику (а корпоративные финансы при ближайшем рассмотрении оказываются главным образом аналитической дисциплиной, нет рассказа «что делать», есть рассказ как оценивать) делает выпускников программ MBA (master of business administration) далёкими от бизнеса, они массово идут работать не первыми лицами (CEO), не организаторами развития (например, CTO или CIO), но финансовыми аналитиками и в случае успеха финансовыми директорами, ибо хорошо освоили как раз финансовую аналитику в рамках курса корпоративных финансов. Помним, что для решений нужен синтез, а анализ подчинён целям синтеза. Курс корпоративных финансов позволит вам не сделать ошибок в оценке, но он не может помочь собственно бизнесу: привлечению инвестиций. Кроме того помним, что кроме чисто финансовых аспектов инвестиций есть аспекты юридические. И, конечно, психологические и социологические, при этом отношение к «капиталистам» и «бизнесменам» в мире везде разное. Это может проявляться со стороны страновой культуры: не забываем о странах социализма, странах госкапитализма, где население не любит «капиталистов», считает их эксплуататорами. Но это отношение может быть разным и со стороны инвесторов. В некоторых культурах акционеры считают, что они свои деньги не отдали фирме, чтобы делить прибыли и убытки, а «заняли в форме акций» (займ обычно не подразумевает возможность принятия решений по управлению фирмой, а акции вроде как подразумевают, поэтому возникает впечатление, что акции это «займ с возможностью управленческого контроля»). Юридически при такой путанице претензий может и не быть, но неформально акционеры могут высказать менеджеру в роли бизнесмена большие претензии, «карточные долги надо платить» — и «принуждение к платежу» будет жёстким, мир денег очень жесток и не вписывается в официальное правоприменение, там могут быть очень неофициальные методы (как, впрочем, в любой деятельности). Этот подход к путанице между акциями и облигациями встречается не везде, но чем ближе к странам проигравшего социализма, тем встречается чаще.
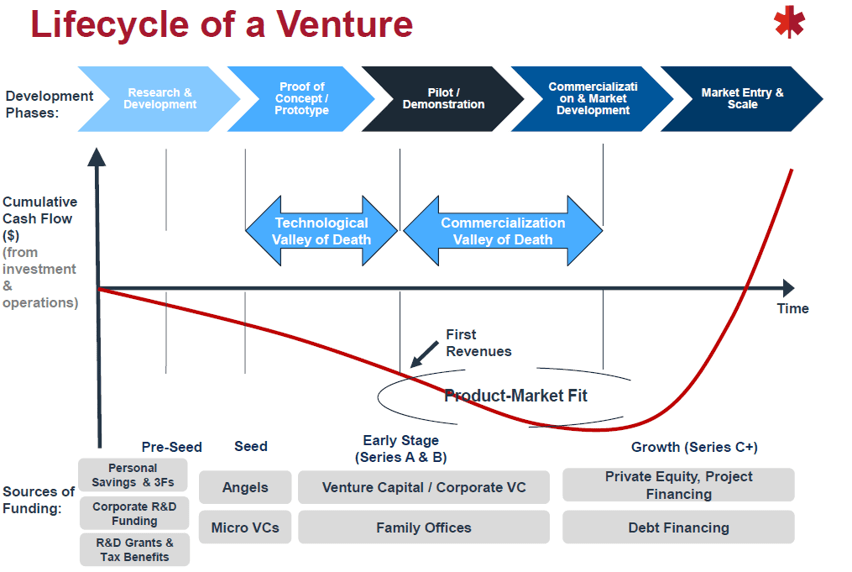
Но зачем вообще берут внешний капитал? Для старта дела: надо купить начальный труд, начальное оборудование, начальные расходные материалы, оплатить начальный маркетинг. Вопрос: а зачем берут инвестиции дальше? Для скорости развития. Различают «органический рост»3 без взятия денег у инвесторов и инвестиционный/неорганический рост4 за счёт привлечения инвестиций, а также расходования имеющихся у компании денег не на выращивание собственных подразделений путём организации их из набираемого обычным способом персонала «с улицы» и закупки оборудования у его производителей, но за счёт слияний и поглощений с другими фирмами. Но не может быть никакого «органического роста», пока фирма не начала окупаться. Вот типичная диаграмма, показывающая откуда обычно берутся деньги на новое дело/предприятие/бизнес («приключение», venture, «рисковое вложение»):5
Таких диаграмм много, это типичное представление, вот ещё вариант:
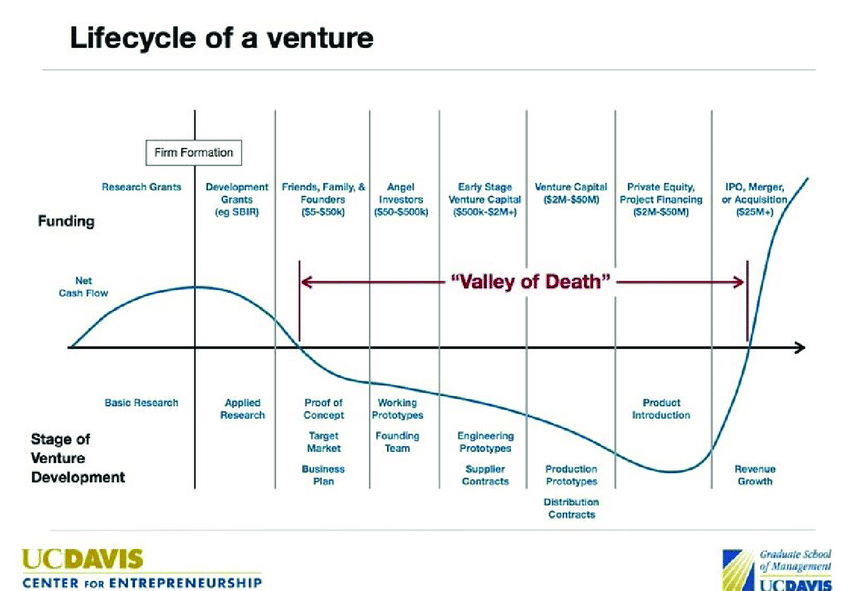
Ключевое на них — это то, что пока фирма не начала зарабатывать деньги, в неё эти деньги надо вкладывать, кто-то (инвестура) должен это рискнуть сделать, а бизнесмен должен объяснить, почему это вложение будет выгодным. Объяснение идёт как по линии визионерства («наш товар точно можно продать дороже, чем мы его сможем произвести»), так и по линии корпоративных финансов («мы берём деньги, которые стоят меньше, чем мы способны заработать»). И, конечно, термин «долина смерти» встречается на всех диаграммах: вложение денег в фирму всегда рисково, и можно эти деньги безвозвратно потерять, если не угадал с концепцией целевой системы и её архитектурой, если не угадал со спросом, если не смог организовать фирму так, чтобы она производила продукт (или оказывала сервис) дешевле, чем она может его продавать в достаточных количествах, или реализуется какой-то страновый риск как форс-мажор6 (военные разрушения, дефолт, запрет на технологию, санкции).
В фирме хотя бы кто-то (ответственный за это бизнесмен) должен разбираться в корпоративных финансах, если не на уровне владения материалом учебника на 1000 альбомных страниц мелким шрифтом, то хотя бы на уровне поддержания разговора со специалистами в этой области.
Практика корпоративной подназдорности (corporate governance)
Корпоративная подназорность/corporate governance7 (общепринятый перевод — «корпоративное управление», но речь не идёт об управлении компанией, перевод governance лучше давать как «подназорность») определяется очень по-разному, но в широком смысле это практика успешности компании в том смысле, в каком говорят об успешных системах/successful systems в части удовлетворения интересов самых разных проектных ролей для системы: корпоративная поднадзорность гарантирует, что компания будет служить интересам самых разных внешних проектных ролей для самой компании как целевой системы инвестиционного проекта её собственников. В более узком значении и без использования эвфемизмов — это практика прислеживания за тем, чтобы служащие компании (в том числе, и даже особенно — менеджеры) не воровали деньги инвесторов.
Простейший сценарий: менеджеры фирмы хорошо выполняют роль бизнесмена (коллективно!), готовят великолепную бизнес-модель, получают инвестиции, делят их между собой как «сверхвысокая зарплата правлению компании» и «оплата ненужных сервисов с возвратом денег лично подписавшему контракт, а не фирме» (то есть «откат»), способов вывести деньги из фирмы для менеджеров придумано много. Потом менеджеры могут расслабиться, и ничего не делать, хотя для виду потратить немного на оборудование и пару наёмных сотрудников, затем сказать, «всё, компания разорилась, но мы честно работали, а вы, инвесторы, спишите ваши инвестиции как убыток, неудачная инвестиция, уж так сложилось». Можно защищаться от такого, предлагая опционы, которые сделают менеджеров богаче легальным путём, но и эта практика имеет минусы. Можно организовать аудит деятельности менеджеров, подчинённый непосредственно владельцам, но этот аудит не всё сможет выявить.
В реальности всё сильно запутанней, плюс ещё на тему владения компаниями ещё и развитое госрегулирование, которое нужно тоже соблюдать. Если страна близка к социализму, то там и частной собственности нет, если чуть дальше, то может существовать концепция «эффективного собственника», где собственность можно отобрать у собственника под предлогом, что он ей не управляет, вариантов тут тоже много. При этом и при капитализме растёт движение за то, чтобы компании свои деньги направляли не собственникам и заботились не об интересах собственников, а на что-то другое. Так, ESG (Environmental, Social and Governance) investing — иначе известное как «социально-ответственное инвестирование» подразумевает, что инвесторы вкладываются в компании, которые каким-то образом не просто зарабатывают прибыль, а тратят деньги и на защиту окружающей среды, и на борьбу с бедностью, и на прочие цели, которые явно противоречат тому, чтобы просто заработать деньги и отдать их инвесторам (а те, если хотят, могут отдать их в благотворительный фонд). Эти социалистические идеи активно распространяются, при этом миф о том, что финансово ESG-инвестирование так же выгодно, как и просто инвестирование, но только нужно хорошенько подумать и «что-нибудь придумать, чтобы оставаться конкурентоспособными при всей благотворительности», активно распространяется. Как надо? Компаниям надо честно зарабатывать деньги, отдавать деньги инвесторам. Если инвесторы хотят, они вместо вложения денег в компании могут отдать (не вложить! Просто отдать) уже собственные деньги (каждый инвестор — свои, а не общие для них деньги компании) на цели, которые сочтут нужными: поддержку политических партий, просвещение, защиту редких животных, борьбу с голодом, исследования по биологическому бессмертию и т.д.
Идея сверхпопулярной книги Deborah Hicks Midanek «The Governance Revolution: What Every Board Member Needs to Know, NOW!», 2018, идёт ещё дальше.
Акционеры (shareholders, держатели долей, не путать с внешними ролями, stakeholders) объявляются имеющими влияние на компанию, но не собственниками. Между акционерами::сообщество и компанией::оргзвено появляется промежуточное оргзвено: совет директоров, который защищает компанию от собственников. Тем самым структура владения компании такая: работники, которые управляются (management) менеджерами, дальше corporate governance как совет директоров (board of directors или часто просто board), а затем уже владельцы-инвесторы. И говорится, что интересы всех уровней управления абсолютно разные, межвременные предпочтения («маленькие деньги и маленький риск сейчас или большие деньги и большой риск в будущем») тоже крайне разные, и поэтому «они никогда не договорятся, надо просто это признать». Да, теория говорит, что на разных системных уровнях у всех систем интересы разные, поэтому будет всегда множество самых разных вариантов многоуровневой организации, которые всегда будут неоптимальны, а только квазиоптимальны и крайне неустроенны/неустаканенны/frustrated (то есть легко будут меняться). Говоря о разных системных уровнях организации как уровнях распоряжения трудом и капиталом, мы понимаем, что есть оргзвенья, которые являются частями друг друга, и вот саму фирму очень грубо можно рассматривать как неотъемлемую часть её собственника (это обсуждалось ещё в курсе системной инженерии, когда говорилось про людей). Всё это сильно осложняется тем, что собственников обычно много и говорить «одна рука на двоих» — уж слишком метафорично. При этом рука без человека в целом работать не будет, а вот фирма у нового владельца — будет. Тем не менее, общие выводы теории, что договориться в этих условиях не удастся по буквально термодинамическим причинам (помним работы Ванчурина-Кацнельсона-Вольфа-Кунина), можно считать верными и для этой ситуации: вариантов оптимального структурирования оргструктуры существует огромное количество, но все они квазиоптимальны и не слишком устойчивы.
Отчуждение совета директоров от собственников, «которые не понимают в бизнесе, а хотят побольше денег, а случись чего, просто перепродадут свои акции, каждый из этой толпы немного потеряет — но компания обесценится» настолько уже велико, что в совет директоров вводят «независимых директоров», которые не являются собственниками, но которые могли бы улучшить управление. Тут не надо путать модных ныне для маленьких компаний менторов и коучей (в России смесь ролей ментора и коуча назвали трекер8, но в мире этот термин по факту не используется) из ускорителей/accelerators, которые дают основателям/founders советы, но дальше основатели вольны их или использовать, или не использовать. Тут же даже независимые члены совета директоров имеют право голоса, то есть участвуют в принятии решений как полномочные представители — кого? Представители окружения компании, с интересами, отличными от интересов краткосрочной выгоды спекулятивных владельцев акций, в этом их назначение.
Так какая же цель управления компанией, если не заработать деньги для собственников? Сохранить компанию, то есть не «деньги сейчас», а «деньги сейчас и в будущем»! Всё то же самое, на самых разных уровнях агентов, которые могут как-то различить себя и окружающую среду и предпринять усилия для сохранения собственной стабильности в мире: снизить неприятный сюрприз исчезновения! И ответом на вопрос, если занимать эту позицию, где накапливать деньги (отдавать клиентам в виде скидки, оставлять на развитие фирмы, отдавать сотрудникам фирмы в лице инженеров целевой системы в виде высокой зарплаты, отдавать менеджерам фирмы в виде бонуса, отдавать инвесторам в виде дивидендов) является по факту «оставлять в фирме на рост», при этом инвесторы получают свою прибыль, торгуя частями долей в фирме, у которой растёт цена, то есть они не в убытке (равно как не в убытке следующие акционеры, которые купили долю у инвесторов).
Это всё простые ситуации. Жизнь же даёт более сложные примеры. Как, например, быть, если к вам в генерирующую энергокомпанию приходит представитель организации-мажоритарного-акционера и говорит, что «акционер для вашей компании сегодня — это я. Поэтому вы сейчас все свободные деньги, а также все деньги, которые вы отложили для закупки топлива в следующем году, а также отложенные для ремонтов и модернизации оборудования деньги, а также можете ещё и в банке занять немного, чтобы этих денег стало побольше — вот все их вы выплатите как дивиденды. Мой интерес в том, что я абсолютно по-белому получу огромный бонус от компании, которая меня назначила на мой пост, у меня KPI как раз сумма дивидендов от вас. А в следующем году будет ротация кадров, вам представителем назначат другого человека, вот он пусть и расхлёбывает, что в этой ситуации будет с компанией, пусть придумывает, что можно сделать». Увы, это не выдуманная ситуация, такое авторам курса приходилось видеть в жизни. Как с таким бороться, и можно ли вообще с таким бороться? Да, это такое «лидерство»: надо заставить представителя акционера играть роль акционера, но это довольно трудно (в принципе, этот приём работает и со случаями саботажа других ролей, но требует исключительно больших затрат сил):
-
Вы хорошо понимаете (обучены!), как должен вести себя «настоящий акционер», какие решения он должен принимать согласно best practices.
-
Вы должны выполнить работу «по норме», записать это решение (например, в формате презентации), а также записать последствия этого решения для компании.
-
Вы должны в том же формате документировать указание акционера, а хоть и устное, и показать решения для компании. Это надо сделать в том же документе, оценивая альтернативы. Ключевое тут — сам факт наличия документированного сравнения этих решений. То, что этот документ с разбором последствий от неправильно принимаемых ролевых решений можно показывать разным людям и он не исчезнет сам по себе от высказываемых угроз, существенно охлаждает пыл угрожающих начальников.
-
Далее нужно запросить мнение внешних ролей в организации, которая назначила представителя в совете директоров по поводу того, что они думают про такие решения. Ибо прямой конфликт с представителем акционера — не работает, разговаривать надо не с ним, а его окружением. Разговаривать даже необязательно вам, но вы должны быть уверены, что предлагаемый «за акционера» вариант и его последствия и предлагаемый «за фейкового акционера» вариант и его последствия показаны и сравнены профессионально, логика должна быть безупречна.
-
Дальше ситуация будет меняться. Вообще, этот принцип надо хорошо запомнить: с начальниками, представителями собственников и т.д. не дружат, а дружат на уровень выше них (грубо говоря, не водите дружбу с начальниками, но водите дружбу с начальниками начальников — вот это в критический момент вам поможет. Ошибку или даже злой умысел начальника дружбой с начальником не исправишь, а вот дружба с начальником начальника — она поможет).
Один инвестор, который увеличивает собственность за счёт интересов другого инвестора — это тоже забота корпоративной поднадзорности. Скажем, стало известно, что компания будет сверхприбыльна, у одного акционера доля 70% (это мажоритарный акционер, с большим влиянием на голосование), у другого 30% (миноритарный акционер, маленькое влияние на голосование), обсуждается вопрос инвестиций в рост. Оценка компании — миллион долларов. Первый акционер говорит: «Давай вложим в компанию ещё миллиард долларов, она будет сверхприбыльна, а чтобы доли были равные, то я вложу $700 миллионов, а ты $300 миллионов. Ах, у тебя нет денег? Как жаль! Тогда все нужные деньги вложу я, проголосовать против ты не сможешь, но у тебя теперь будет доля в 1%, а не 30%». Цифры тут вымышленные, но сама ситуация крайне частая, абсолютно типовая. Конфликты между «партнёрами по бизнесу» (собственникам компании, владельцами долей в компании) случаются много чаще, чем известно широкой публике, просто их не афишируют.
Конфликт между собственниками и менеджментом тоже более чем част. Скажем, менеджмент может предложить выкуп менеджментом/management buyout9, выкуп компании у собственников текущей командой менеджеров за небольшие, иногда даже символические деньги. Это не совсем та ситуация, о которой можно прочесть в учебниках по инвестициям. Скажем, что будет, если собственник говорит, что не хочет продавать компанию менеджерам? Менеджмент может предупредить, что уволится и уведёт за собой ключевых сотрудников, а у собственника останется владение пачкой юридических документов компании, непонятной суммы долгов по недавно взятым на эту компанию кредитам, а также старые столы, стулья и некоторое количество морально устаревшей техники, что стоит заведомо меньше той суммы, которую предлагают менеджеры для выкупа. А менеджеры учредят новую компанию, потратив деньги не на выкуп доли, а на закупку нового оборудования. Инвесторов же они тоже найдут новых, если потребуется, ибо все знают, работать они умеют — и работают-то они, а не владельцы! А вот умеет ли владеть компанией текущий владелец, у которого эту компанию выкупают? Может ли владелец рассчитывать на «пассивный доход» в небольшой компании, или он как-то должен участвовать в управлении? Совсем недаром в большинстве фильмов про рынок ценных бумаг повторяется мотив, что «в жизни совсем не так, как в учебниках». Да, в жизни люди ведут себя крайне изобретательно и имеют абсолютно разные представления о том, что делать этично, а что неэтично, в чём договариваться обязательно, а в чём можно просто принять собственное решение или наоборот, подчиниться чужому решению.
Особое внимание надо уделять и отношениям с собственниками/investor relations (IR), прежде всего при акционерной форме собственности. Это часто выделяют в отдельную практику. Главное тут — это публичное раскрытие информации, что сильно отличается от привычной практики «охраны коммерческой тайны». Это очень контринтуитивно, ибо ещё и поддерживается законодательством. Так, многие предприятия выбирают не выходить на биржу как раз для того, чтобы не иметь законодательных обязательств раскрывать информацию о своей деятельности — хотя лишние деньги, собираемые от инвесторов, этим предприятиям бы не помешали, но такие предприятия выгоды от сохранения тайны деятельности считают, что перевешивают выгоды от выхода на биржу.
Что касается практики управления слияниями и поглощениями/merges and acquisitions (M&A), то это отдельный большой предмет. Неорганический рост за счёт дружественных и недружественных поглощений других компаний — это очень важное направление корпоративного развития, но на этом пути подстерегает множество ошибок, удачных слияний и поглощений не так много.
Занятие всеми этими практиками привлечения инвестиций, а затем поддержания отношений с владельцами (мы в курсе менеджмента рассматриваем только эту сторону вопроса, если бы мы создавали курс для инвесторов, то мы писали бы «вложение в компанию, а затем поддержание отношений с менеджментом») требует профессионализма, и какого-то уровня владения текущей культурой инвестирования, ибо в курсах и учебниках даётся явно не всё знание, да ещё и сильно привязанное к какой-то страновой культуре. Если вы как менеджер вышли на уровень плотного взаимодействия с советом директоров, а то и собственниками, поднимайте свой уровень квалификации в инвестициях, учитесь, причём не факт, что текущее знание будет надлежащим образом отражено в учебной литературе — жизнь меняется много быстрей, чем литература.